
Как оценивать автоматизированную стратегию до запуска
Автоматизированную стратегию полезно оценивать не по одному сигналу или графику, а по всей цепочке: правила, данные, исполнение, риск и мониторинг.
ARM BLOG
Разбираем системную торговлю, риск и методы оценки алгоритмических стратегий понятным языком.
Подписаться на RSSНАЧАЛО
Выберите материал по задаче: оценка системы, вопросы к поставщику или чтение результатов.
Автоматизированную стратегию полезно оценивать не по одному сигналу или графику, а по всей цепочке: правила, данные, исполнение, риск и мониторинг.
До подключения важно получить не обещания, а проверяемые ответы: кто поставщик, как работает исполнение, какие есть ограничения, расходы и процедура выхода.
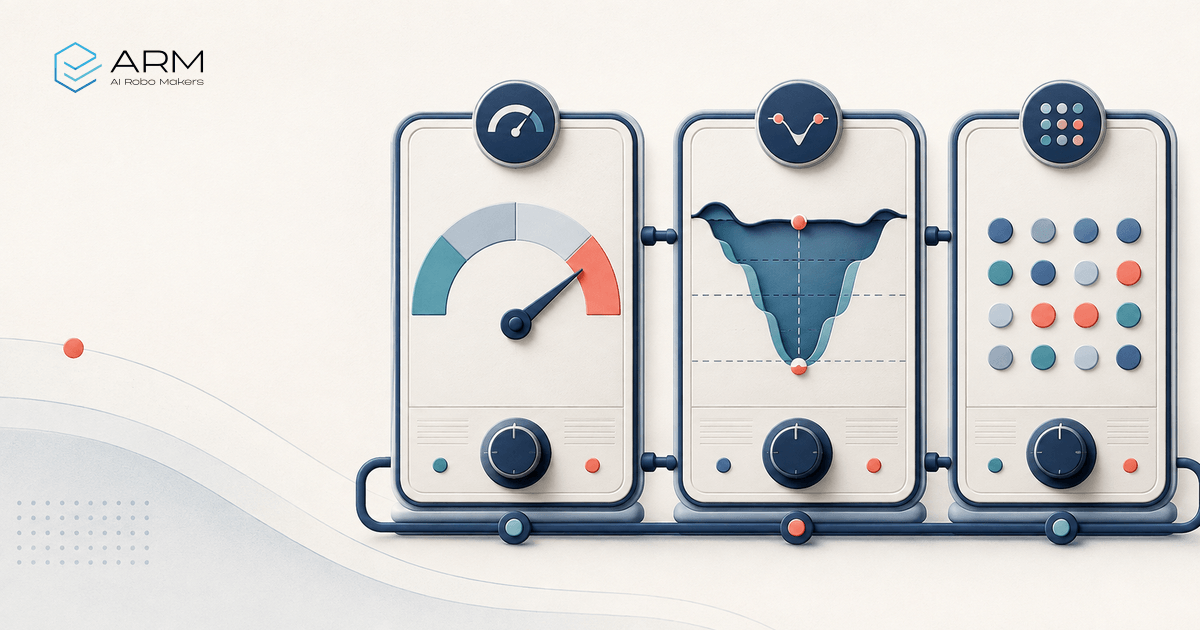
PF показывает отношение валовой прибыли к валовому убытку, DD — глубину снижения от локального пика, а WR — долю прибыльных сделок. Только вместе они дают контекст, но не заменяют проверку данных и условий теста.

Перестановка сделок и повторная выборка показывают, насколько вывод зависит от последовательности и допущений. Это проверка чувствительности, а не обещание будущего результата.
Читать статью →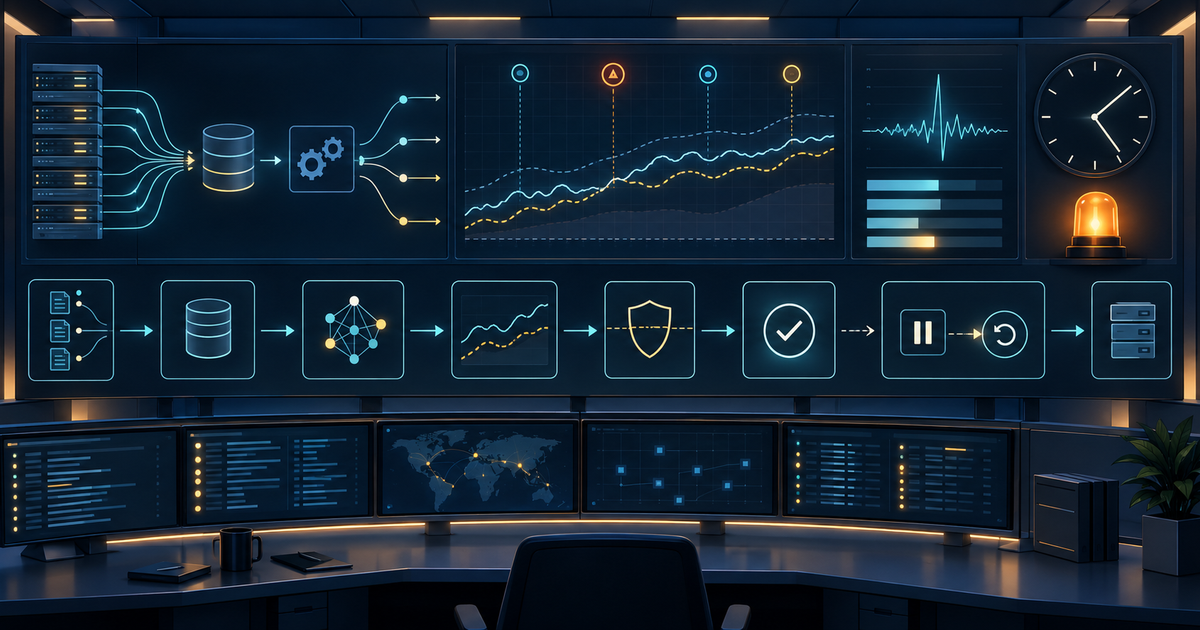
После запуска важно сравнивать не только результат, но и ожидаемую механику с фактическими сигналами, заявками, исполнением, задержками и лимитами.
Читать статью →До подключения важно получить не обещания, а проверяемые ответы: кто поставщик, как работает исполнение, какие есть ограничения, расходы и процедура выхода.
Читать статью →
PAMM, копирование и алгоритм могут приводить к действиям на счёте, но делают это через разные механизмы доступа, исполнения и контроля.
Читать статью →
Одинаковый процент может описывать прошлую выборку, учебный пример или ожидание будущего. Сначала проверьте происхождение цифры, затем её методику и границы вывода.
Читать статью →
Параметр — это настройка правила, а чувствительность показывает, насколько вывод зависит от её точного значения и выбранной истории.
Читать статью →
Системные правила уменьшают пространство импровизации, но не убирают человеческие решения вокруг разработки, запуска, мониторинга и обработки исключений.
Читать статью →Удачный участок истории может быть информативным, но сам по себе не показывает, как правило переживает смену режима, издержек и параметров.
Читать статью →
Несколько инструментов не обязательно дают несколько независимых источников риска: важнее понять, какие правила, данные и рыночные условия объединяют стратегии.
Читать статью →
Модель может выглядеть устойчивой до тех пор, пока расчётная цена не будет сопоставлена со спредом, комиссией, задержкой и частичным исполнением.
Читать статью →
Конечная точка не показывает весь путь. Кривую капитала полезно читать по периодам, паузам, глубине снижения и времени восстановления.
Читать статью →
Стратегия взаимодействует не с абстрактным рынком, а с конкретным набором условий. Поэтому тренд, диапазон и смена волатильности нужно рассматривать отдельно.
Читать статью →
Бэктест помогает проверить правило на выбранной истории, но не превращает историческую выборку в доказательство будущего результата.
Читать статью →
Мартингейл и DCA могут выглядеть как последовательное добавление к позиции, но их правила, цели и последствия для экспозиции различаются.
Читать статью →Автоматизированную стратегию полезно оценивать не по одному сигналу или графику, а по всей цепочке: правила, данные, исполнение, риск и мониторинг.
Читать статью →PF показывает отношение валовой прибыли к валовому убытку, DD — глубину снижения от локального пика, а WR — долю прибыльных сделок. Только вместе они дают контекст, но не заменяют проверку данных и условий теста.
Читать статью →
Математическое ожидание — это взвешенное среднее возможных исходов. Оно помогает описывать серию сделок, но не сообщает, чем закончится следующая операция и каким будет путь до среднего.
Читать статью →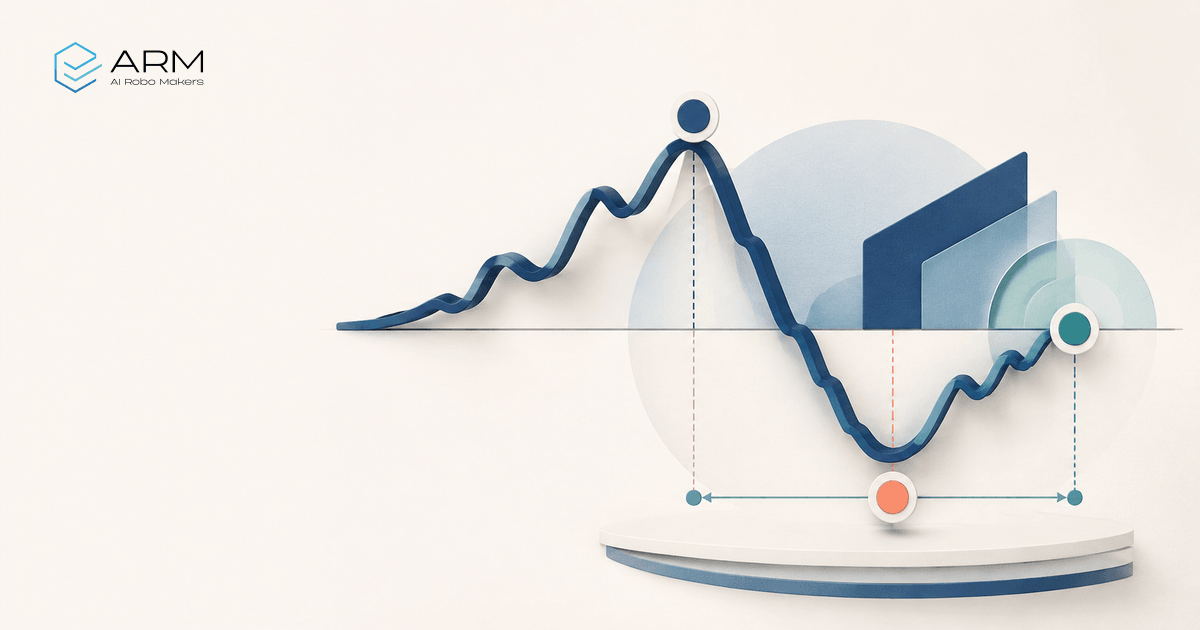
Одна отрицательная цифра не описывает весь неблагоприятный период. Сначала нужно определить базу сравнения, момент фиксации результата, глубину просадки и время восстановления.
Читать статью →
Размер позиции — это не просто число контрактов или лотов. Он связывает расстояние до уровня выхода, стоимость единицы движения и заранее заданный бюджет риска.
Читать статью →
Системный подход не убирает неопределённость рынка. Он помогает заранее описать решение, проверить его на данных и понять, где именно оно может не сработать.
Читать статью →